2024-2030年中国港口用电气信号设备市场供需格局及未来发展趋势报告
一、报告概述
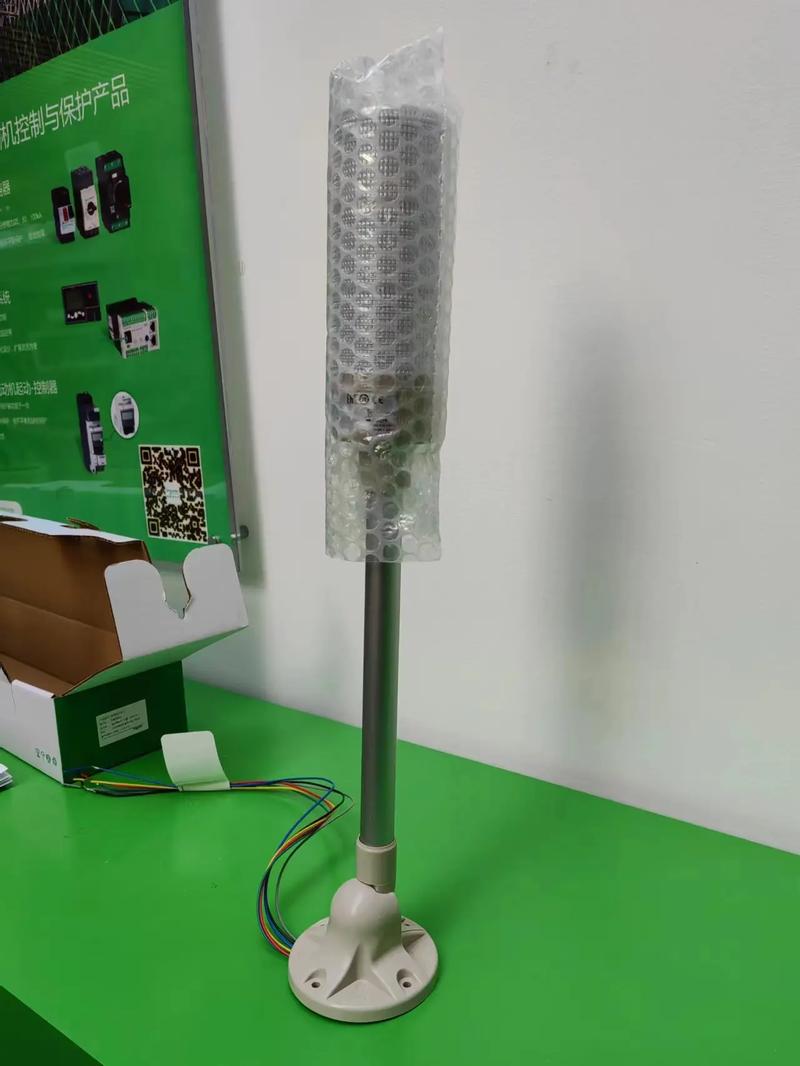
本报告旨在全面分析2024年至2030年中国港口用电气信号设备市场的供需格局、竞争态势及未来发展趋势。港口用电气信号设备是保障港口作业安全、提升运营效率的关键基础设施,主要包括信号灯、信号控制器、通信设备、传感器、监控系统及相关的电气控制装置。随着中国港口向智能化、绿色化转型,该市场正迎来新的发展机遇与挑战。
二、市场背景与驱动因素
- 政策支持:国家层面持续推进“交通强国”、“智慧港口”建设,相关规划明确要求提升港口装备智能化水平,为电气信号设备市场提供政策红利。
- 港口升级需求:中国是全球港口吞吐量最大的国家,主要港口面临自动化改造和扩能升级,对高性能、高可靠性的电气信号设备需求持续增长。
- 技术进步:物联网、5G、人工智能、大数据等技术在港口领域的融合应用,推动电气信号设备向数字化、网络化、智能化方向演进。
- 安全与环保要求:港口作业安全标准日益严格,绿色低碳发展要求设备具备节能环保特性,促进高效能电气信号设备的更新换代。
三、市场供需格局分析
(一)供给端
- 供给规模与结构:中国港口用电气信号设备市场供给主体包括国内龙头企业和外资品牌。国内企业凭借成本优势、本地化服务和快速响应能力,在中低端市场占据主导地位,并逐步向高端市场渗透;外资企业则在高端产品、核心技术与系统集成方面保持较强竞争力。预计2024-2030年,供给能力将稳步提升,产品结构向智能化、集成化优化。
- 主要厂商:国内代表企业如**,在信号控制、通信系统等领域具备较强实力;外资品牌如西门子、ABB等在高端市场占有一定份额。市场集中度逐步提高,但细分领域竞争依然激烈。
- 供给瓶颈:核心元器件(如高端芯片、传感器)依赖进口,部分高端软件与系统集成能力尚待突破,可能制约供给质量的进一步提升。
(二)需求端
- 需求规模与特点:受港口新建、改扩建及智能化升级驱动,市场需求保持增长态势。需求主要来自沿海主要港口(如上海港、宁波舟山港、深圳港等)和内河港口。需求特点表现为:对系统集成解决方案需求增加;对设备可靠性、环境适应性要求高;对智能化、网络化功能需求迫切。
- 需求结构:按产品类型分,信号控制系统、通信设备、监控与传感设备需求占比最大;按应用场景分,集装箱码头、散货码头、滚装码头等均有较大需求,其中自动化集装箱码头对高端设备需求最为突出。
- 区域分布:需求主要集中在长三角、珠三角、环渤海等港口群,同时内河港口升级也将带来增量需求。
(三)供需平衡与价格趋势
市场供需基本平衡,但高端产品存在供给缺口,部分关键设备依赖进口。预计未来几年,随着国内企业技术突破和产能释放,高端产品供给能力将增强,进口替代加速。价格方面,标准化产品竞争激烈,价格稳中有降;定制化、智能化系统解决方案因技术含量高,价格保持较高水平。
四、竞争格局与产业链分析
- 竞争格局:市场呈现“内外资并存、分层竞争”的格局。国内头部企业通过技术升级和并购整合,市场份额逐步扩大;外资企业凭借技术优势稳固高端市场。中小企业聚焦细分领域,差异化竞争。
- 产业链:上游为原材料及元器件(芯片、传感器、电子元件等),中游为电气信号设备制造与系统集成,下游为港口运营与建设企业。产业链协同发展趋势明显,设备商与港口用户合作日益紧密,共同推进定制化开发。
五、未来发展趋势(2024-2030)
- 智能化与集成化:电气信号设备将深度融合AI、物联网技术,实现自感知、自诊断、自适应,并与港口操作系统(TOS)无缝集成,提供整体解决方案。
- 国产化替代加速:政策引导与市场需求双轮驱动,国内企业在核心技术与高端产品上持续突破,国产化率将显著提升。
- 绿色节能:低功耗设计、新能源供电(如太阳能)等环保型电气信号设备将成为趋势,满足港口绿色低碳发展要求。
- 服务化转型:设备商从单一产品销售向“产品+服务”模式转变,提供远程运维、预测性维护等增值服务。
- 标准与安全:行业标准体系逐步完善,网络安全与功能安全要求将更加严格,推动设备安全等级提升。
六、结论与建议
2024-2030年,中国港口用电气信号设备市场将保持稳定增长,供需结构持续优化,智能化、国产化、绿色化是主线。建议设备企业:加大研发投入,突破核心关键技术;深化与港口用户合作,提供定制化系统解决方案;关注网络安全与功能安全标准;积极布局海外市场,提升国际竞争力。港口用户应统筹规划,分步实施智能化升级,注重设备兼容性与可扩展性,以最大化投资效益。
如若转载,请注明出处:http://www.zm-whome.com/product/52.html
更新时间:2026-11-17 10:51:45